

المقدمة: التحول الجذري في نموذج السيارات الكهربائية لعام 2026
دخلت صناعة السيارات العالمية مرحلة تحول جذري في عام 2026، تتميز بتغير مراكز الابتكار، واستراتيجيات التصدير العدوانية، وتعديلات هيكلية عميقة. ووفقاً لتحليلات السوق الأخيرة، وصلت مبيعات مركبات الطاقة الجديدة (NEV) عالمياً إلى حوالي 10.25 مليون وحدة في النصف الأول من عام 2026، مسجلة زيادة سنوية بنسبة 14%. وبالنسبة لمشتري ومصدري ومستوردي قطاع الأعمال (B2B)، يعد فهم هذه التحولات الاقتصادية الكلية أمراً بالغ الأهمية للتنقل عبر سلاسل التوريد المتطورة ولوائح التجارة.
ريادة الابتكار: الصين وألمانيا تتصدران المشهد
يتم إعادة كتابة التسلسل الهرمي التقليدي للابتكار في مجال السيارات. يكشف تقرير الابتكار العالمي للسيارات الكهربائية لعام 2026 الصادر عن المركز الألماني لإدارة السيارات أن مشهد الابتكار في السيارات الكهربائية عالمياً قد شكّل هيكلاً قيادياً مزدوجاً بين الصين وألمانيا. ومن خلال تقييم 867 ابتكاراً للإنتاج الضخم عبر 36 مجموعة سيارات، يسلط التقرير الضوء على إنجاز هام: فقد وصلت شركات تصنيع السيارات الصينية إلى قمة التصنيفات العالمية لأول مرة منذ بدء التقييم في عام 2005.
في عام 2026، تستحوذ شركات تصنيع السيارات الصينية على 32.4% من إجمالي نقاط الابتكار، متفوقة بفارق ضئيل على ألمانيا التي سجلت 31.9%. يؤكد هذا الفارق البالغ 0.5 نقطة مئوية على سباق تسلح تكنولوجي شرس، يتجاوز بكثير مجرد التحول إلى الكهربة البسيطة نحو المركبات المعرفة بالبرمجيات وأنظمة القيادة الذاتية المتقدمة. وقد انتقلت المنافسة في السوق من الريادة أحادية القطب المبكرة إلى منافسة بين شركات السيارات التقليدية واسعة النطاق التي تستخدم استراتيجيات متعددة العلامات التجارية، والمؤسسات الصينية التي تنفذ تكرارات تكنولوجية سريعة.
- مجموعة جيلي: حصلت على المركز الأول في مؤشر الابتكار الخاص بالسيارات الكهربائية بنتيجة تجاوزت 200، مدفوعة بتخطيطها متعدد العلامات التجارية وتقنية الشحن فائق السرعة الرائدة في الصناعة بقدرة 450 كيلوواط.
- BYD: احتلت المرتبة الأولى في مؤشر الابتكار الشامل، متفوقة على فولكس فاجن ومرسيدس بنز، ويرجع ذلك إلى حد كبير إلى نشرها الرائد لنظام المساعدة على الملاحة السريع من المستوى 2+ في السيارات المدمجة وتخطيطاتها الواسعة لبراءات الاختراع.
- فولكس فاجن ومرسيدس بنز: أظهرتا مرونة قوية، حيث احتلت فولكس فاجن المرتبة الثانية في المؤشر الشامل، بينما حافظت مرسيدس على ريادتها في قطاع السيارات الفاخرة.
- تسلا وشركات السيارات الأمريكية: تراجعت تسلا إلى المركز السادس في المؤشر الخاص بالسيارات الكهربائية، مما يعكس ضعفاً أوسع في زخم الابتكار بين شركات تصنيع السيارات الأمريكية.
طفرة الصادرات: التنقل بين التعريفات الجمركية والأسواق الناشئة
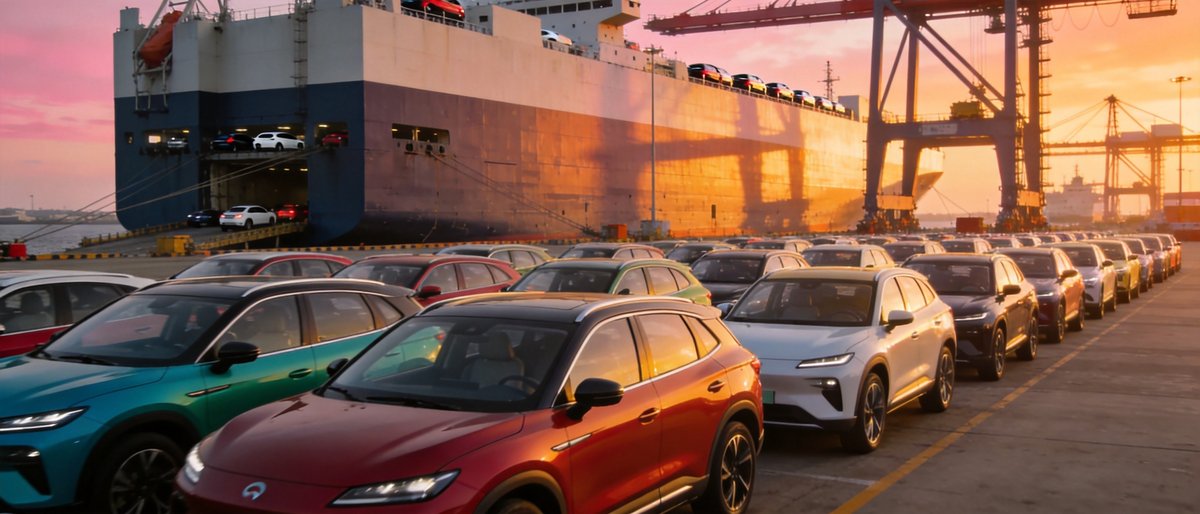
في حين تواجه الأسواق المحلية في المناطق الناضجة التشبع والتحولات في السياسات، أصبحت قنوات التصدير محرك النمو الأساسي لمركبات الطاقة الجديدة الصينية. في النصف الأول من عام 2026، استحوذت صادرات الصين من مركبات الطاقة الجديدة على حوالي 31% من إجمالي المبيعات، وهي زيادة حادة من 15% في النصف الأول من عام 2025، مع قفز أحجام التصدير التراكمية بنسبة تقارب 120% على أساس سنوي.
تدفع هذا الانفجار في الصادرات ثلاثة عوامل رئيسية: تأثير القاعدة المنخفضة من تحقيق الاتحاد الأوروبي المناهض للإعانات في العام السابق، والتسارع في التصدير قبل تنفيذ تعريفات جمركية جديدة، وتعزيز القدرة التنافسية للمنتجات في الأسواق الناشئة. تُظهر بيانات الربع الأول من عام 2026 أن الصين صدرت 650,000 وحدة (بزيادة 30%)، حيث برزت المكسيك والبرازيل وجنوب شرق آسيا كأكبر ثلاثة أسواق.
التأثيرات التجارية واستراتيجيات التعريفات الجمركية
بالنسبة للمستوردين العالميين، لا تزال البيئة التنظيمية عاملاً حاسماً. فقد دخلت حيز التنفيذ التعريفات التعويضية للاتحاد الأوروبي، والتي تتراوح بين 17% و38%، منذ فبراير 2026. واستجابة لذلك، تسرع شركات تصنيع المعدات الأصلية الصينية من وتيرة الإنتاج المحلي. والجدير بالذكر أن مصنع BYD في المجر من المقرر أن يبدأ الإنتاج في أواخر عام 2026 لتجاوز هذه التعريفات. علاوة على ذلك، بلغ متوسط سعة بطاريات السيارات من يناير إلى مايو 68.4 كيلوواط/ساعة (بزيادة 34% على أساس سنوي). يُعزى هذا النمو إلى ترقية هيكل الاستهلاك، حيث توجه سياسات الاستبدال الطلب نحو نماذج أكبر من الفئتين B و C. وبالنسبة لمستوردي قطاع الأعمال (B2B)، يشير هذا إلى تحول نحو قطاعات السيارات الكهربائية المتميزة ذات الهوامش الأعلى في الأسواق الخارجية.
إعادة المحاذاة الاستراتيجية: المنصات الشاملة وتكامل سلسلة التوريد
وبالنظر إلى المستقبل، تتحول الأسس الهيكلية لتجارة السيارات العالمية نحو النمطية والتكامل الرأسي. تتوقع أحدث تحليلات فروست آند سوليفان أن مبيعات السيارات الكهربائية التي تعمل بالبطاريات (BEV) عالمياً ستنمو من 17.8 مليون وحدة في عام 2024 إلى حوالي 32.6 مليون وحدة بحلول عام 2031. ومن المتوقع أن يتسارع النمو بعد عام 2027 مع طرح شركات تصنيع المعدات الأصلية سيارات كهربائية أقل تكلفة وتشديد الحكومات للوائح الانبعاثات.
ولتحقيق القدرة على تحمل الأسعار وكفاءة التصنيع، تسرع شركات تصنيع المعدات الأصلية العالمية من التحول إلى منصات السيارات الكهربائية الشاملة. تدعم هذه الاستراتيجية قطاعات مركبات متعددة وكيمياء بطاريات مختلفة، مما يقلل تكاليف التطوير بشكل كبير. علاوة على ذلك، تعزز الشركات المصنعة سلاسل التوريد من خلال زيادة التكامل الرأسي والتصنيع المحلي، وتوسيع الاستثمارات في البنية التحتية للشحن فائق السرعة، واستكشاف تقنيات البطاريات من الجيل التالي مثل بطاريات أيونات الصوديوم والبطاريات ذات الحالة الصلبة.
الديناميكيات الإقليمية: ماذا يعني هذا لتجارة السيارات العالمية
تؤكد بيانات الربع الأول من عام 2026 الإقليمية على الاستراتيجيات المتباينة التي يجب على تجار قطاع الأعمال (B2B) مراقبتها:
- كوريا: توطين البطاريات يؤتي ثماره. تقوم "الثلاثة الكبار" في مجال البطاريات بتشغيل مصانع في أمريكا الشمالية، مما يضمن الامتثال لقانون خفض التضخم (IRA) ويخفف من مخاطر انتقال الكيانات الأجنبية المقلقة (FEOC) حتى عام 2026. يسلط مصنع هيونداي في جورجيا وصادرات السيارات الهجينة القوية إلى أوروبا الضوء على نهج متوازن.
- اليابان: الحفاظ على هيمنة السيارات الهجينة مع 340,000 مبيعات هجينة (48% حصة سوقية) في الربع الأول. تشير اختبارات الطريق لنماذج تويوتا الأولية ذات الحالة الصلبة وتكامل منصة السيارات الكهربائية بين هوندا ونيسان إلى تحول حذر ولكنه استراتيجي.
- الولايات المتحدة: يعني تنفيذ FEOC التابع لقانون خفض التضخم (IRA) أن مكونات البطاريات التي تحتوي على كيانات صينية تفقد الاعتمادات، مما يفيد مصنعي البطاريات الكوريين. يشير النموذج الأولي لطراز 2 من تسلا وتضاؤل خسائر السيارات الكهربائية لدى جنرال موتورز وفورد إلى سوق محلية ناضجة، وإن كانت خاضعة لتنظيم صارم.
- أوروبا: تواجه ضغوطاً شديدة من غرامات انبعاثات ثاني أكسيد الكربون، حيث أخفقت معظم شركات السيارات في تحقيق أهداف الربع الأول وتواجه غرامات بمليارات الدولارات. قد يؤدي هذا الضغط التنظيمي إلى زيادة اعتماد أوروبا على السيارات الكهربائية ومكونات البطاريات المستوردة والفعالة من حيث التكلفة، شريطة أن تتمكن من التنقل في مشهد التعريفات الجمركية.
الخاتمة: تكييف استراتيجيات قطاع الأعمال (B2B) لمرحلة النمو التالية
يتميز مشهد السيارات في عام 2026 بالقوتين المزدوجتين المتمثلتين في الصعود التكنولوجي الصيني والتحول الاستراتيجي لشركات تصنيع المعدات الأصلية العالمية نحو المنصات المعيارية والفعالة من حيث التكلفة. وبالنسبة للمشترين والتجار الدوليين في قطاع الأعمال (B2B)، يتطلب النجاح في هذه البيئة المرونة. يجب أن تأخذ استراتيجيات التوريد في الاعتبار جدران التعريفات الجمركية الإقليمية، مثل التعريفات التعويضية للاتحاد الأوروبي وقواعد FEOC التابعة لقانون خفض التضخم الأمريكي، مع الاستفادة من القدرة التنافسية المتزايدة لمركبات الطاقة الجديدة الصينية في الأسواق الناشئة. ومع انتقال الصناعة من الاعتماد المدعوم بالسياسات إلى النضج المدفوع بالسوق، فإن أولئك الذين يوائمون سلاسل التوريد الخاصة بهم مع الحقائق الجديدة للمنصات الشاملة والإنتاج المحلي للبطاريات سيضمنون ميزة تنافسية مميزة في تجارة السيارات العالمية.


