

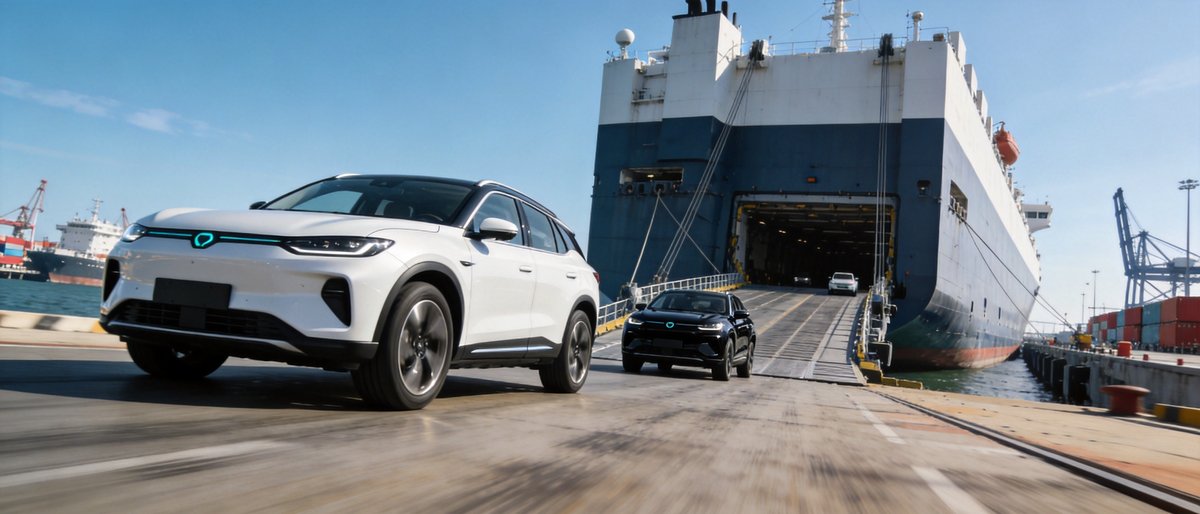
مقدمة: التباين الكبير في تجارة السيارات في H1 2026 كشف النصف الأول من عام 2026 عن تباين بنيوي صارخ في صناعة السيارات العالمية. بينما تواجه أسواق السيارات الركاب بشكل عام ضغوط الحجم، تشهد تجارة السيارات الدولية تحولات غير مسبوقة. بالنسبة للمشترين من B2B والمستوردين والتجار العالميين، يعد فهم هذه الديناميكيات الاقتصادية الكلية وسلسلة التوريد أمرا بالغ الأهمية للتوريد الاستراتيجي ووضع السوق. يستمر قطاع مركبات الطاقة الجديدة (NEV) في الصين في العمل كمحرك رئيسي لنمو الصادرات العالمية، حتى عندما تواجه الهوامش الربحية المحلية ضغطًا شديدًا من تكاليف سلسلة التوريد الصاعدة. في هذه الأثناء، يتجه اعتماد المركبات الكهربائية العالمية نحو الاستقطاب، مع ارتفاع أوروبا وتراجع أمريكا الشمالية. يوضح هذا المقال بيانات H1 المهمة لعام 2026 ويحدد التداعيات الاستراتيجية لأصحاب المصلحة الدوليين في مجال السيارات.
محرك الصادرات الصيني: سيارات الطاقة الجديدة (NEVs) تحفز أحجامًا قياسية انتقل التوسع في الخارج من محرك نمو إضافي إلى المحافظ الأساسي لشركات السيارات الصينية. وفقاً للبيانات الصادرة عن جمعية صانعي السيارات الصينية (CAAM) ووزارة الصناعة وتكنولوجيا المعلومات، بلغ إجمالي صادرات الصين من السيارات في النصف الأول من عام 2026 5,096 مليون وحدة، بزيادة هائلة قدرها 65.3% مقارنة بالعام السابق. يتم تحفيز الزخم بشكل ساحق من قبل قطاع NEV. في H1 2026، بلغ إجمالي صادرات NEV 2.355 مليون وحدة، بزيادة قدرها 120% مقارنة بالعام السابق، مما يمثل أكثر من 46% من إجمالي صادرات السيارات. تسارعت سرعة الصادرات في يونيو، حيث تجاوز إجمالي صادرات السيارات علامة المليون وحدة لأول مرة بـ 1.037 مليون وحدة (+75.1% في يونيو). بلغت صادرات NEV في يونيو وحده 523,000 وحدة، بزيادة قدرها 160% مقارنة بالعام السابق. تستحوذ الشركات الصينية الرائدة في مجال تصنيع السيارات الأصلية بقوة على هذا الطلب الخارجي. على سبيل المثال، صدرت شيري أوتوموبيل 943,800 وحدة من H1 (+71.5%)، بينما ارتفعت صادرات جيلي بنسبة 158% لتصل إلى 474,200 وحدة، متجاوزة حجم صادراتها الكامل لعام 2025 في ستة أشهر فقط. يضمن هذا التدفق الهائل للخارج أن يتمتع المشترون الدوليون بإمكانية الوصول إلى إمداد قوي ومتنوع بشكل متزايد من السيارات الصينية الجديدة والمركبات التقليدية.
تباين السوق العالمي: ارتفاعات في أوروبا، وتوقفات في أمريكا الشمالية في حين أن الصادرات الصينية تزدهر، فإن أسواق الوجهات تشهد مسارات نمو مختلفة إلى حد كبير. وفقا لمؤسسة Benchmark Mineral Intelligence، وصلت مبيعات السيارات الكهربائية العالمية إلى مليوني وحدة في يونيو 2026، مما رفع المبيعات السنوية إلى 9.6 مليون وحدة. ومع ذلك، يبرز الأداء الإقليمي انقسامًا متزايدًا.
أوروبا: تظل المحرك الرئيسي للنمو، حيث سجلت رقماً قياسياً في شهر يونيو ببيع 530,000 وحدة (+31% يوي، +28% موم). إن إدخال السيارات الكهربائية الصغيرة والميسورة التكلفة من علامات تجارية مثل رينو يعمل بنجاح على تسريع انتقال المستهلك. بقية العالم (RoW): الأسواق الناشئة مزدهرة، حيث ارتفعت مبيعات السيارات الكهربائية بنسبة 98% على أساس سنوي في يونيو. وصلت مبيعات السيارات الكهربائية على أساس سنوي إلى 1.4 مليون وحدة، مما يعكس زيادة بنسبة 91% ويسلط الضوء على إمكانات ضخمة غير مستغلة للمصدرين. أمريكا الشمالية: تستمر المنطقة في فقدان الأراضي، حيث انخفضت مبيعات يونيو بنسبة 13% ليوي إلى 130,000 وحدة. أدى إلغاء الائتمانات الضريبية الفيدرالية للسيارات الكهربائية إلى خفض الطلب الاستهلاكي بشكل كبير، مما خلق بيئة صعبة للتجارة عبر الحدود.
بالنسبة للتجار العالميين، يشير هذا التباين إلى الحاجة إلى إعادة تخصيص تركيز المخزون والتسويق نحو الأسواق الأوروبية والناشئة، حيث يظل دعم السياسات وطلب المستهلكين إيجابيين للغاية.
ضغط الربحية: تكاليف سلسلة التوريد والضغوط المحلية على الرغم من حجم الصادرات القياسي، تواجه شركات السيارات الصينية ضغوطًا قاسية في الربحية. يتم تقصير حقبة الحروب السعرية العدوانية منخفضة التكلفة من خلال التدخلات التنظيمية من وزارة الصناعة وتكنولوجيا المعلومات، لكن تكاليف سلسلة التوريد الصاعدة ترتفع بلا هوادة. ارتفعت تكاليف المواد الرئيسية بشكل كبير. قفزت أسعار رقائق التخزين من 20 يوان صيني إلى 100 يوان صيني، بينما تضاعفت أسعار كربونات الليثيوم أكثر من الضعف من 80,000 يوان صيني إلى 180,000 يوان صيني. ونتيجة لذلك، ارتفعت التكلفة الإجمالية لكل مركبة بمقدار 6,000 إلى 14,000 يوان صيني. التأثير على هوامش الشركات المصنعة حاد. تشير البيانات إلى أن هامش ربح الصناعة في الربع الأول من عام 2026 انخفض من 6.1% إلى 3.2%، مع انخفاض الربح الإجمالي لكل مركبة من 23,000 يوان صيني إلى 14,000 يوان صيني. لتوضيح التفاوت في سلسلة القيمة، بلغ الربح الصافي المشترك لـ 11 شركة سيارات رئيسية مدرجة في الربع الأول 8.067 مليار يوان صيني، بينما أبلغ شركة واحدة مصنعة للبطاريات، CATL، عن ربح صافي قدره 20.738 مليار يوان صيني، مما أدى فعليًا إلى كسب 230 مليون يوان صيني يوميًا. هذا الضغط على التكاليف الصاعدة يعني أن الأسعار المنخفضة للغاية التي شوهدت في السنوات السابقة قد تستقر تدريجياً. بالنسبة لمشتري B2B، يشير هذا إلى أن أسعار المشتريات الحالية من الشركات المصنعة للمعدات الأصلية (OEM) الصينية تمثل خط أساس تنافسي للغاية قبل تمرير المزيد من تضخم سلسلة التوريد عبر السلسلة.
الآثار الإستراتيجية للمشترين والمستوردين الدوليين للسيارات تقدم بيانات H1 لعام 2026 ضرورات إستراتيجية واضحة لأصحاب المصلحة الدوليين في مجال السيارات الذين يتنقلون في هذا المشهد المعقد: 1. الاستفادة من زيادة الصادرات وتنوع المنتجات مع اعتماد الشركات المصنعة للمعدات الأصلية الصينية بشكل كبير على الأسواق الخارجية لتعويض الضغوط المحلية، أصبح التزامها بالتوسع الدولي أقوى من أي وقت مضى. يمكن للمشترين الاستفادة من هذا من خلال التفاوض على اتفاقيات إمداد مواتية طويلة الأجل. يوفر التكرار السريع لمنتجات NEV، خاصة في قطاعات التنقل المتميز والذكي، للمستوردين فرصة لإدخال مركبات تنافسية للغاية ومتقدمة تقنياً إلى أسواقهم المحلية. 2. إعادة تنظيم التوريد والتوزيع الإقليميين بالنظر إلى النمو القوي في أوروبا وبقية مناطق العالم، يجب على المستوردين إعطاء الأولوية لتأمين التخصيص لهذه الأسواق. وعلى العكس من ذلك، تتطلب الاستراتيجيات المستهدفة لأمريكا الشمالية إعادة معايرة دقيقة بسبب انكماش الطلب القائم على السياسات. يمكن أن يؤدي تنويع وجهات التصدير لتضمين الأسواق الناشئة عالية النمو إلى تخفيف المخاطر الإقليمية. 3. توقع استقرار الأسعار ونضج السوق ومع توقف الجهات التنظيمية الصينية عن البيع دون التكلفة وارتفاع تكاليف البطاريات والشرائح في المراحل التمهيدية، من المحتمل أن ينتهي التآكل الشديد للأسعار. علاوة على ذلك، فإن الخروج الوشيك من المراحل التفضيلية الضريبية المحلية لـ NEV بحلول عام 2027 يدل على عصر “الحقوق المتساوية للنفط والكهرباء”. وهذا يعني أن المركبات الصينية تتنافس الآن على الجدارة السوقية الخالصة، مما يعزز مصداقيتها العالمية. يمكن للمستوردين تسويق هذه المركبات بناءً على التفوق التكنولوجي والقيمة الجوهرية بدلاً من مجرد دعم الأسعار المنخفضة.
الخاتمة يسلط النصف الأول من عام 2026 الضوء على تحول محوري في تجارة السيارات العالمية. إن هيمنة الصين على صادرات الاستثمار الجديد (NEV) تعيد تشكيل سلاسل التوريد العالمية، بينما يتشعب الطلب الإقليمي بين أوروبا المزدهرة، والأسواق الناشئة النامية، وأمريكا الشمالية المتباطئة. وفي الوقت نفسه، فإن ضغوط التكاليف الشديدة على سلاسل التوريد تجبر على إعادة ضبط ربحية الشركات المصنعة. بالنسبة للمشترين والتجار الدوليين، يتطلب النجاح في هذا العصر الجديد إستراتيجيات التوريد المرنة، وعينًا ثاقبة على تغيرات الطلب الإقليمي، وفهمًا عميقًا لبنى التكاليف المتطورة داخل أكبر مركز لصناعة السيارات في العالم.


