

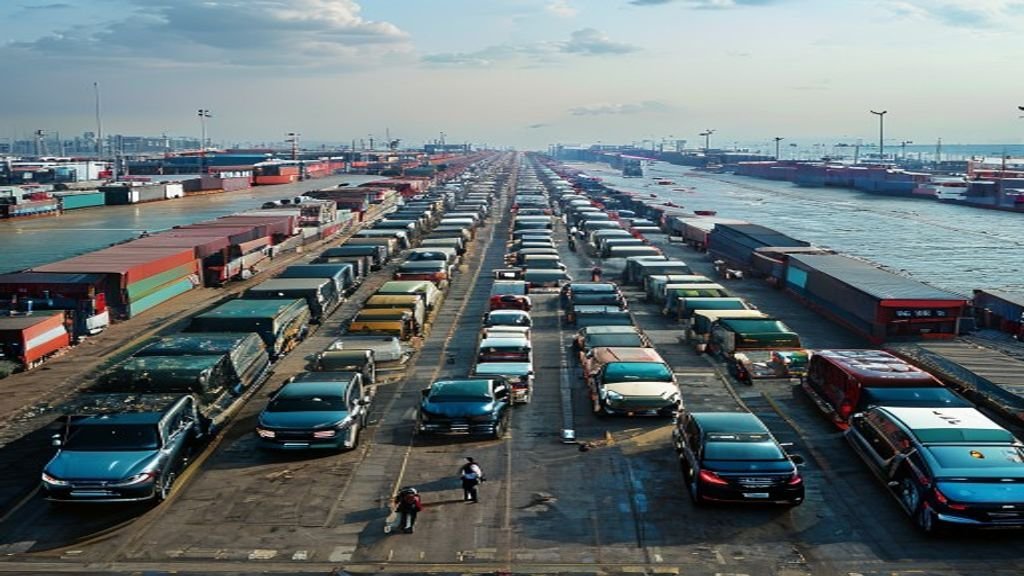
المقدمة: التحولات في ديناميكيات تجارة السيارات العالمية
يشهد التسلسل الهرمي لصناعة السيارات العالمية تحولاً عميقاً في عام 2026. فبفضل السياسات المحلية العدوانية، والتصنيع الموضعي، وتغير تفضيلات المستهلكين، تبرز الأسواق الآسيوية كالمحركات التي لا منازع لها لتجارة المركبات العالمية. وبالنسبة لمشتري السيارات الدوليين، والتجار، والمستوردين عبر أفريقيا، والشرق الأوسط، وجنوب شرق آسيا، وأمريكا الجنوبية، يعد فهم هذه التحولات الاقتصادية الكلية أمراً بالغ الأهمية لتحسين استراتيجيات التوريد. يستعرض هذا التحليل الطفرة في صادرات الصين من مركبات الطاقة الجديدة (NEV)، وصعود مراكز التصنيع الإقليمية في الهند وتايلاند، والواقع الضاغط لتقلص هوامش الربح عبر سلسلة التوريد العالمية.
الطفرة في صادرات الصين من مركبات الطاقة الجديدة والتحول الاستراتيجي للنظام البيئي
تواصل الصين تحديد وتيرة التحول العالمي نحو المركبات الكهربائية، مستفيدة من حجمها المحلي للسيطرة على أسواق التصدير الدولية. ووفقاً للبيانات الصادرة عن جمعية مصنعي السيارات في الصين (CAAM)، صدّرت الصين 2.355 مليون مركبة طاقة جديدة في النصف الأول من عام 2026، مما يمثل زيادة هائلة بنسبة 120 بالمائة على أساس سنوي. وقد تجلى هذا الزخم في يونيو 2026، عندما صدّرت الصين أكثر من مليون مركبة في شهر واحد لأول مرة، كان 523,000 منها من مركبات الطاقة الجديدة، متجاوزة رسمياً صادرات المركبات التقليدية ذات محركات الاحتراق الداخلي (ICE).
ومع ذلك، فإن استراتيجية كبار مصنعي السيارات الصينيين مثل BYD و GAC و XPENG تتطور بما يتجاوز مجرد تصدير الأحجام. فالصناعة تتحول بسرعة من تصدير المنتجات إلى التطوير العالمي المدفوع بالنظام البيئي والموضعي. ويشمل ذلك ترخيص التكنولوجيا، والتصنيع المحلي، وبناء العلامة التجارية بعمق. على سبيل المثال، سلّمت XPENG أكثر من 45,000 مركبة في الخارج في عام 2025، وكشفت عن خطط لتغطية أمريكا اللاتينية بحلول عام 2028، بدءاً من المكسيك. وبالنسبة لمشتري الشركات (B2B)، يعني هذا الوصول إلى سلاسل توريد أكثر استدامة وتكاملاً، ودعم أفضل لخدمات ما بعد البيع في الأسواق الناشئة.
المراكز الآسيوية الناشئة: الهند وتايلاند تقودان النمو الإقليمي
وفي حين تتصدر الصين من حيث الحجم الإجمالي، فإن دولا آسيوية أخرى تؤسس نفسها بسرعة كمراكز حيوية للتصنيع والاستهلاك، مما يوفر فرص توريد متنوعة للتجار العالميين.
السوق الهندي القياسي والطفرة في الوقود البديل
سجل قطاع السيارات الهندي أداءً قياسياً في مبيعات التجزئة في يونيو 2026، حيث بلغت المبيعات الإجمالية 2.6 مليون وحدة، بزيادة قدرها 22 بالمائة مقارنة بالعام السابق. وكانت مركبات الركاب المحرك الأساسي، مسجلة نمواً سنوياً بنسبة 29 بالمائة لتصل إلى 410,000 وحدة. والجدير بالذكر أن خيارات الوقود البديل تلعب دوراً ضخماً؛ حيث استحوذت المركبات الكهربائية، والهجين، والغاز الطبيعي المضغوط (CNG) مجتمعة على 40 بالمائة من إجمالي مبيعات مركبات الركاب بالتجزئة، مع استحواذ الغاز الطبيعي المضغوط وحده على 24.3 بالمائة. علاوة على ذلك، ارتفع الطلب الريفي بأكثر من 35 بالمائة. وبالنسبة للمستوردين الذين يستهدفون الأسواق الحساسة للسعر، يمثل توريد سيارات الهاتشباك الموفرة للوقود، وسيارات الدفع الرباعي المدمجة، والمركبات المتوافقة مع الغاز الطبيعي المضغوط من المراكز التصنيعية الهندية فرصة مربحة للغاية.
تطور تايلاند إلى قاعدة تصدير للمركبات الكهربائية في رابطة آسيان
تنفذ تايلاند بنجاح خطة مشابهة للصين، حيث تنتقل من قاعدة تصنيع تقليدية لمحركات الاحتراق الداخلي إلى مركز رائد لتصدير المركبات الكهربائية لمنطقة رابطة دول جنوب شرق آسيا (آسيان) وما وراءها. وبدفع من سياسات EV3.0 و EV3.5، جذب البلد استثمارات أجنبية مباشرة ضخمة. وتسليطاً للضوء على هذا التحول، أعلنت Mitsubishi Motors مؤخراً عن استثمار بقيمة 470 مليون دولار في تايلاند بحلول عام 2030 لإنتاج وتصدير سيارات Pajero الكهربائية وشاحنات البيك أب. وفي الوقت نفسه، تواصل الشركات المصنعة الصينية مثل BYD السيطرة على مبيعات المركبات الكهربائية المحلية وتوسيع طاقتها الإنتاجية. وتكافئ أنظمة الحوافز في تايلاند الآن الصادرات صراحة، مما يجعلها عقدة توريد استراتيجية لأسواق القيادة على الجانب الأيمن والموزعين الإقليميين.
ضغط الأرباح: التنقل بين التكاليف المتصاعدة وضغوط هوامش الربح
على الرغم من أحجام التصدير القياسية، تواجه سلسلة التوريد العالمية للسيارات ضغوطاً شديدة على هوامش الربح، وهو عامل حاسم لمشتري الشركات (B2B) عند التفاوض على تكاليف الشراء. في النصف الأول من عام 2026، انخفضت أرباح صناعة السيارات الصينية بنسبة 20 بالمائة لتصل إلى 195.4 مليار يوان صيني، مما ضغط هامش ربح الصناعة إلى 3.8 بالمائة فقط.
المحرك الأساسي لهذا الضغط هو التكاليف المتصاعدة باستمرار. وعبر سلسلة الصناعة، ارتفع متوسط الإيرادات لكل مركبة بنسبة 5 بالمائة، لكن متوسط التكلفة لكل مركبة زاد بنسبة 6 بالمائة. وقد أدى الانتعاش في السلع الأساسية والإلكترونيات في المنبع إلى تضخيم تأثير "طفرة المنبع، وضغط المصب". ونتيجة لذلك، انخفض إجمالي الربح لكل مركبة عبر السلسلة بنسبة 17.7 بالمائة. وفي الوقت نفسه، تعيد شركات صناعة السيارات الغربية التقليدية هيكلة نفسها أيضاً؛ فولكس فاجن، على سبيل المثال، تستهدف تخفيضات ضخمة في التكاليف وخفضاً في القدرة الإنتاجية لتعويض تأثيرات التعريفات الجمركية وضعف السوق.
وبالنسبة للتجار والوكلاء الدوليين، تشير هذه البيانات إلى أن عصر توريد المركبات بتكلفة منخفضة للغاية قد يستقر. ويجب على المشترين توقع تقلبات طفيفة في الأسعار مدفوعة بتكاليف المواد في المنبع، والتركيز على بناء شراكات طويلة الأجل ومستقرة مع الشركات المصنعة لتأمين أسعار مواتية.
رؤى استراتيجية للتوريد لمشتري الشركات (B2B) العالميين
للابحار في هذا المشهد المعقد في النصف الثاني من عام 2026، يجب على مشتري ومستوردي السيارات الدوليين النظر في التعديلات الاستراتيجية التالية:
- تنويع مراكز التوريد: انظر إلى ما هو أبعد من الصين. استفد من المكانة الناشئة لتايلاند كقاعدة لتصدير المركبات الكهربائية وشاحنات البيك أب لأسواق آسيان وأسواق القيادة على الجانب الأيمن، واستكشف الإنتاج المزدهر في الهند للسيارات المدمجة الموفرة للتكلفة ومركبات الغاز الطبيعي المضغوط.
- الاستفادة من أنظمة الدفع البديلة: مع استحواذ الوقود البديل على 40 بالمائة من سوق مركبات الركاب في الهند، يمكن أن يوفر توريد المركبات الهجينة ومركبات الغاز الطبيعي المضغوط ميزة تنافسية في المناطق ذات أسعار الوقود المرتفعة والبنية التحتية للشحن النامية.
- التركيز على القيمة الإجمالية للنظام البيئي: مع تحول العلامات التجارية الصينية نحو الأنظمة البيئية الموضعية، أعطِ الأولوية للموردين الذين يقدمون ترخيصاً شاملاً للتكنولوجيا، وشبكات قطع غيار موضعية، ودعم قوي لخدمات ما بعد البيع بدلاً من مجرد أقل سعر للوحدة.
- تأمين الأسعار مبكراً: نظراً لهامش ربح الصناعة البالغ 3.8 بالمائة وتكاليف المنبع المتصاعدة، اعمل عن كثب مع الشركات المصنعة لتأمين العقود الآجلة وتخفيف مخاطر الزيادات المفاجئة في الأسعار الناتجة عن تقلبات السلع الأساسية.
الخاتمة
يتسم مشهد تجارة السيارات في عام 2026 بالصعود المستمر للمراكز التصنيعية الآسيوية، والنمو الهائل في صادرات مركبات الطاقة الجديدة، والبيئة المعقدة لضغوط هوامش الربح. وبالنسبة لمشتري الشركات (B2B) العالميين، يتطلب النجاح في هذا السوق المرونة، والفهم العميق للتحولات في السياسات الإقليمية، والنهج الاستراتيجي في التوريد. ومن خلال مواءمة استراتيجيات الشراء مع هذه الاتجاهات الاقتصادية الكلية، يمكن للتجار والوكلاء الدوليين تأمين ميزة تنافسية في سوق السيارات العالمي سريع التطور.