

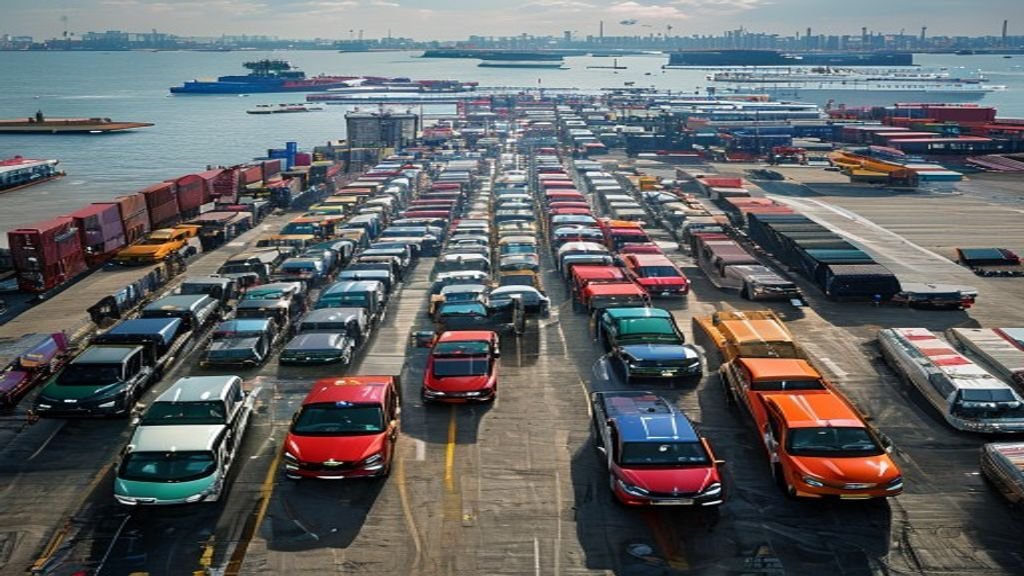
التباعد الكبير: انكماش السوق المحلي يقابله طفرة في الصادرات
قدم النصف الأول من عام 2026 تبايناً صارخاً في مشهد صناعة السيارات العالمي. ففي الوقت الذي شهد فيه السوق المحلي الصيني انكماشاً تاريخياً، حطمت أحجام التجارة عبر الحدود الأرقام القياسية السابقة، مما خلق فرص توريد غير مسبوقة للمشترين والتجار والمستوردين الدوليين في قطاع الأعمال.
ووفقاً لبيانات الصناعة الحديثة، انخفض إجمالي مبيعات السيارات المحلية في الصين خلال النصف الأول من عام 2026 بنسبة 21.1% إلى 9.921 مليون وحدة، مدفوعاً بتقلبات أسعار النفط، والتغيرات في السياسات، وحرب أسعار محلية شرسة أدت إلى تآكل هوامش ربح التجار. ومع ذلك، فقد أدى هذا التباطؤ المحلي مباشرة إلى تحفيز تحول عدواني نحو الأسواق الدولية. وفي الفترة نفسها، قفزت صادرات السيارات الصينية بنسبة 65.3% لتصل إلى 5.096 مليون وحدة. والأهم من ذلك، بالنسبة للمشترين العالميين الذين يركزون على انتقال الطاقة، بلغت صادرات مركبات الطاقة الجديدة 2.355 مليون وحدة، مما يشكل نسبة ضخمة تبلغ 46.2% من إجمالي حجم الصادرات.
وبالنسبة للتجار والمستوردين العالميين، يشير هذا التباعد إلى بيئة توريد تنافسية للغاية. ومع حرص المصنعين المحليين على تأمين حصص في الأسواق الخارجية، توسع توفر السيارات الجديدة والمستعملة للتصدير بشكل ملحوظ، مما يوفر ظروفاً مواتية للشراء بالنسبة للتجار الدوليين.
إعادة تعريف "السيارة الجيدة": التحول العالمي نحو القيمة والتكنولوجيا
يعد فهم المستهلك النهائي أمراً بالغ الأهمية لتخطيط المخزون في قطاع الأعمال. يكشف تقرير "نبض مستهلكي التنقل 2026" الصادر عن ماكنزي عن إعادة ضبط عميقة في نفسية المشترين عالمياً. فالضغوط الاقتصادية تعيد تشكيل سلوكيات الشراء، حيث يؤجل 32% من المشاركين العالميين مشترياتهم ويفكر 45% في شراء سيارات أصغر حجماً لإدارة ميزانياتهم.
والأهم من ذلك، أن تعريف "السيارة الجيدة" قد تطور. فحوالي 50% من المشترين العالميين يعملون الآن بميزانية تقل عن 40,000 دولار. ومع ذلك، لم تؤد قيود الميزانية إلى خفض التوقعات؛ بل على العكس، يعطي 60% من المستهلكين الأولوية لـ "القيمة مقابل المال" - حيث يطالبون بتكنولوجيا وأداء وجودة أعلى عند نقاط سعرية في متناول اليد. إن عصر حروب الأسعار البسيطة يوشك على الانتهاء، ليحل محله "حرب القيمة" حيث تبرز الفعالية من حيث التكلفة وكثافة الميزات كأولويات قصوى.
علاوة على ذلك، لم تعد التكنولوجيا الذكية رفاهية. فقد انتقلت أنظمة مساعدة السائق المتقدمة (ADAS) وتجارب المقصورة الرقمية من كونها ميزات إضافية إلى معايير شراء أساسية. وفي الصين، مستعد 50% من المستهلكين لتغيير العلامات التجارية للحصول على قدرات أفضل في القيادة الذاتية. وبالنسبة للمستوردين، أصبح توريد السيارات المجهزة بأنظمة مساعدة السائق المتقدمة القوية وأنظمة برمجية بديهية استراتيجية إلزامية لاستقطاب المشترين المعاصرين.
تسليط الضوء على الأسواق الإقليمية: التنقل بين الطلبات العالمية المتنوعة
جنوب شرق آسيا: طفرة المركبات الكهربائية والواردات
تواصل جنوب شرق آسيا بروزها كممر عالي النمو لواردات السيارات. وتتحمل فيتنام، على وجه الخصوص، زمام المبادرة. ففي النصف الأول من عام 2026، قفزت مبيعات المركبات الكهربائية التي تعمل بالبطاريات في فيتنام بنسبة 71% لتصل إلى 115,986 وحدة. ونما سوق السيارات الفيتنامي الأوسع بنسبة 15%، مدفوعاً بشدة بالمركبات المستوردة والمركبات الهجينة. وبالنسبة للتجار الإقليميين، يوفر توريد المركبات الكهربائية بأسعار معقولة والمركبات الهجينة الفعالة من مراكز التصنيع الآسيوية الراسخة مساراً مربحاً للغاية.
أوروبا: اعتماد قياسي للمركبات الكهربائية وسط عقبات التعريفات والثقة
تظل أوروبا سوقاً حاسمة للمركبات الكهربائية. تشير بيانات الربع الأول من عام 2026 إلى بيع 680,000 مركبة كهربائية في أوروبا، بزيادة سنوية قدرها 15%، مما دفع معدل الاختراق إلى 17.5%. وتسلط تقارير برايس ووترهاوس كوبرز الضوء على مستويات قياسية من اعتماد التنقل الكهربائي مدفوعة بالمخاوف البيئية وتحسين البنية التحتية.
ومع ذلك، يطرح السوق الأوروبي تحديات معقدة أمام المستوردين. فقد طبق الاتحاد الأوروبي رسوماً تعويضية على المركبات الكهربائية الصينية تتراوح بين 17% و 38%. بالإضافة إلى ذلك، وعلى الرغم من ارتفاع مستوى الإدراك للعلامة التجارية - حيث يعتبر 54% من المستهلكين الأوروبيين مصنعي السيارات الصينيين رواداً في تكنولوجيا المركبات الكهربائية التي تعمل بالبطاريات - إلا أن التحويل الفعلي في السوق لا يزال متخلفاً. تمتلك العلامات التجارية الصينية حالياً حوالي 12% فقط من حصة السوق في ألمانيا و 21% في المملكة المتحدة. ويعزى هذا الفارق إلى حد كبير إلى نقص الثقة في العلامة التجارية، والمخاوف المتعلقة بأمن البيانات، وعدم كفاية شبكات خدمة ما بعد البيع. ويجب على المستوردين الذين يستهدفون أوروبا إعطاء الأولوية للموردين الذين يمكنهم ضمان دعم محلي قوي والامتثال للأنظمة.
نظرة عامة على الربع الأول عالمياً: هيمنة الصين في إنتاج مركبات الطاقة الجديدة
وعلى المستوى الكلي، وصلت مبيعات المركبات الكهربائية العالمية إلى حوالي 3.7 مليون وحدة في الربع الأول من عام 2026، بزيادة سنوية قدرها 12%. إن هيمنة الصين في هذا القطاع مطلقة، حيث تستحوذ على 57% من الحصة العالمية، تليها أوروبا (18%) وأمريكا الشمالية (12%). ويعني هذا التركيز في الإنتاج أن سلاسل التوريد العالمية لكل من المركبات الكهربائية الجديدة والمستعملة ستظل مرتبطة بشدة بالنظم البيئية الصينية للتصنيع والتصدير.
توصيات التوريد الاستراتيجية للمستوردين والتجار في قطاع الأعمال
للاستفادة من هذه الاتجاهات في النصف الأول من عام 2026، يجب على شركات تجارة السيارات الخارجية والمستوردين والتجار اعتماد التعديلات الاستراتيجية التالية:
- الاستفادة من فائض العرض: الاستفادة من الانكماش الحالي في السوق المحلي في مراكز التصنيع الرئيسية للتفاوض على شروط شراء أفضل لكل من السيارات الجديدة والمستعملة. إن الدفع العدواني نحو أحجام التصدير يخلق سوقاً يميل لصالح المشتري.
- إعطاء الأولوية للمركبات "عالية القيمة": تحويل تركيز المخزون نحو الطرازات التي تقدم ميزات متميزة - مثل أنظمة مساعدة السائق المتقدمة، والمقصورات الذكية، والمدى الممتد - عند نقطة سعرية تقل عن 40,000 دولار لتتوافق مع 60% من المستهلكين الذين يطالبون بقيمة عالية مقابل المال.
- تنويع الأسواق المستهدفة: على الرغم من أن أوروبا توفر هوامش ربح عالية، إلا أن حواجز التعريفات ومتطلبات ما بعد البيع صارمة. قم بتوسيع شبكات التوريد والمبيعات بقوة في مناطق عالية النمو وصديقة للتعريفات مثل جنوب شرق آسيا وأمريكا اللاتينية والشرق الأوسط، حيث يتسارع الطلب على مركبات الطاقة الجديدة والمركبات الهجينة بأسعار معقولة.
- الاستثمار في أنظمة ما بعد البيع: بالنسبة للأسواق التي يكون فيها الإدراك للعلامة التجارية عالياً ولكن الثقة منخفضة (مثل أوروبا)، قم بالشراكة مع الشركات المصنعة للمعدات الأصلية أو مقدمي الخدمات من الطرف الثالث لإنشاء سلاسل توريد موثوقة لقطع الغيار وشبكات خدمة لتحويل الوعي بالعلامة التجارية إلى ولاء طويل الأمد.
الخاتمة
يمثل النصف الأول من عام 2026 نقطة تحول حاسمة في تجارة السيارات العالمية. إن الانتقال من حروب الأسعار المحلية إلى المنافسة العالمية على القيمة يتطلب من المشترين في قطاع الأعمال أن يكونوا أكثر استراتيجية من أي وقت مضى. ومن خلال مواءمة استراتيجيات التوريد مع أحجام الصادرات المتزايدة، والطلب العالمي على المركبات الذكية عالية القيمة، والفروق الدقيقة المحددة للأسواق الإقليمية، يمكن للتجار والمستوردين الدوليين تأمين ميزة تنافسية قوية في مشهد صناعة السيارات المتطور.