

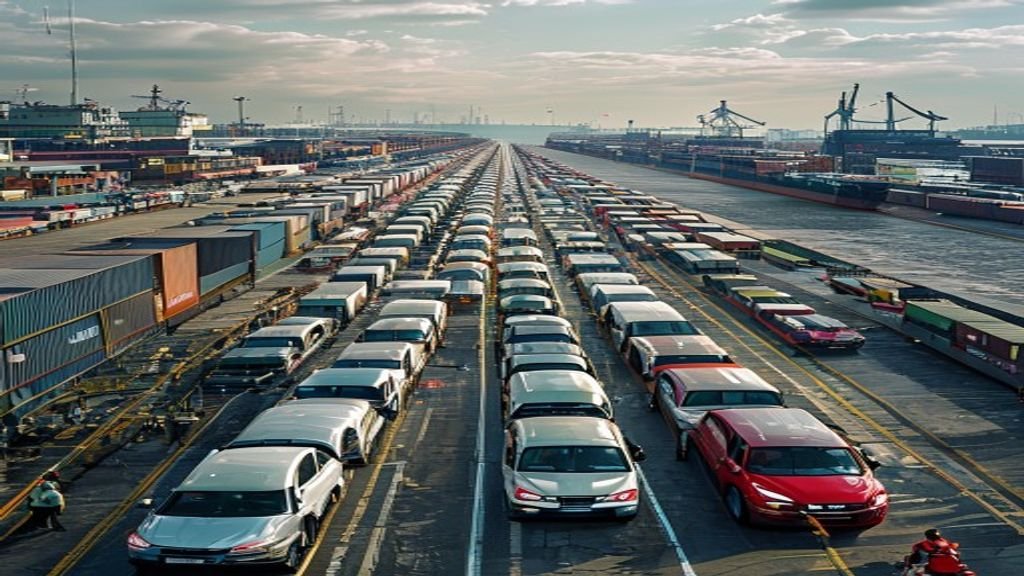
التباين الكبير: التباطؤ المحلي يتوافق مع ازدهار الصادرات يخضع المشهد العالمي للسيارات لتحول بنيوي عميق في عام 2026، يتميز بانحراف صارخ بين انكماش السوق المحلية للصين وتوسعها العدواني في الخارج. بالنسبة للمشترين والتجار والتجار الدوليين من B2B عبر أفريقيا والشرق الأوسط وجنوب شرق آسيا وأمريكا الجنوبية، يعد فهم هذه الديناميكية أمراً حاسماً لتأمين المخزون التنافسي والاستفادة من سلاسل التوريد المتغيرة. وفقاً لبيانات الصناعة الحديثة، انخفضت مبيعات المركبات الإجمالية من قبل الشركات المصنعة الصينية بنسبة 4.2% على أساس سنوي في الأشهر الخمسة الأولى من عام 2026، بإجمالي 12.207 مليون وحدة. وقد عدلت توقعات الصناعة بالفعل توقعات مبيعات التجزئة المحلية إلى الأسفل، متوقعة انكماشاً بنسبة 11% إلى 20% على مدار العام بأكمله. ومع ذلك، أدى هذا الركود المحلي إلى تحول هائل نحو الأسواق الدولية. في مايو وحده، ارتفعت صادرات المركبات بنسبة 68.7% على أساس سنوي لتصل إلى 930,000 وحدة، مما دفع حصة الصادرات من إجمالي إنتاج المركبات إلى ما يقرب من 36%. وتعني هذه إعادة التوازن الهيكلي أن جزءاً كبيراً من إنتاج الصين للسيارات مخصص الآن صراحة للمشترين العالميين.
انتشار غير مسبوق للنماذج: 650 مركبة جديدة في H1 2026 أحد أكثر التطورات اللافتة للنظر التي تدفع هذه الزيادة في الصادرات هو السرعة الاستثنائية للابتكار في المنتجات وانتشار النماذج داخل الصين. خلال الأشهر الستة الأولى من عام 2026، تم إطلاق حوالي 650 نموذج سيارة أو تحديثها في السوق الصينية. وهذا يعادل حوالي أربع سيارات جديدة أو محدثة تدخل السوق كل يوم. لوضع هذا في إطار المنظور، شهدت الولايات المتحدة فقط 29 مركبة جديدة أو محدثة تم إطلاقها خلال عام 2024 بأكمله. تشير البيانات إلى أن الصين تقدم حوالي 30 نموذجاً جديداً حقيقياً من المركبات كل شهر في عام 2026 - وهي مركبات ليس لها إدخال سابق في قاعدة البيانات الوطنية. ماذا يعني هذا للمستوردين العالميين؟
التكرار التكنولوجي السريع: تستفيد شركات السيارات الصينية من الذكاء الاصطناعي والبرامج المتقدمة والابتكارات في البطاريات وتقنيات الشحن السريع لتقصير دورات التطوير بشكل كبير. منافسة الأسعار الشديدة: السوق المحلية تنافسية للغاية، وغالبًا ما يوصفها مديرو الصناعة بأنها “وحشية”. تجبر حرب الأسعار هذه الشركات المصنعة على تحسين تكاليف الإنتاج، مما يؤدي إلى إنتاج مركبات ميسورة التكلفة للغاية لكنها متقدمة تقنيًا لأسواق التصدير. الوصول إلى مجموعة متنوعة من المركبات: يمكن للمشترين الدوليين الآن الوصول إلى مجموعة واسعة من المركبات، من نماذج محرك الاحتراق الداخلي (ICE) الفعالة من حيث التكلفة إلى مركبات الطاقة الجديدة المتطورة (NEVs) والمركبات الكهربائية الهجينة القابلة للتوصيل (PHEVs)، والتي تظل تقنية انتقالية حاسمة عالمياً.
التحولات الاستراتيجية في وجهات التصدير العالمية وبينما تسعى شركات السيارات الصينية إلى سد الفجوة التي خلفها الطلب المحلي البطيء، فإنها تستهدف بقوة الأسواق الناشئة. في الربع الأول من عام 2026، صدرت الصين 650 ألف وحدة، مما يمثل زيادة بنسبة 30% على أساس سنوي. بينما تظل أوروبا سوقًا مهمًا، فإنها تتعقد بشكل متزايد بسبب التعويضات الجمركية التي تتراوح من 17% إلى 38% فعالة في وقت سابق من هذا العام. ونتيجة لذلك، يتحول التركيز الاستراتيجي بشكل كبير نحو المناطق ذات الإمكانات العالية للنمو وظروف التجارة المواتية. ظهرت المكسيك والبرازيل وجنوب شرق آسيا كأفضل ثلاثة أسواق تصدير للسيارات الصينية. يتوافق هذا مع توقعات الاقتصاد الكلي الأوسع التي تشير إلى أنه بينما تظل الصين المحرك الرئيسي لحجم تصدير السيارات الصينية، فإن الأسواق الناشئة في جنوب شرق آسيا وأمريكا اللاتينية تشهد نموًا متفجرًا في السيارات الكهربائية منخفضة التكلفة والسيارات الكهربائية منخفضة السرعة بسبب تحسين البنية التحتية.
فرص لأفريقيا والشرق الأوسط وأمريكا الجنوبية بالنسبة إلى المتداولين والتجار في أفريقيا والشرق الأوسط وأمريكا الجنوبية، توفر ظروف السوق الحالية مزايا توريد غير مسبوقة:
السيارات الكهربائية ذات القيمة العالية (NEVs) والسيارات الكهربائية ذات القيمة العالية (PHEVs): مع سيطرة الصين على حصة 57% من سوق السيارات الكهربائية العالمية (التي بلغت 2.1 مليون وحدة في الربع الأول من عام 2026 وحده)، سمحت اقتصادات الحجم المحلية التي تحققت للمصدرين بتقديم السيارات الكهربائية ذات القيمة العالية بأسعار لم يكن من الممكن تصورها قبل بضع سنوات فقط. نضج تصدير السيارات المستعملة: مع مرور السوق المحلية عبر 650 طرازًا جديدًا، يتوسع إمداد المركبات المستعملة عالية الجودة منخفضة الأميال التي تدخل خط التصدير. يوفر هذا طريقًا مربحًا للتجار في الأسواق الحساسة للسعر الذين يبحثون عن وسائل نقل موثوقة وعصرية. مرونة سلسلة التوريد: لتخفيف تقلبات المواد الخام والمخاطر الجيوسياسية، تتبنى الشركات المصنعة الصينية بشكل متزايد بطاريات أيون الصوديوم واستراتيجيات التكامل الرأسي. وهذا يضمن إمداداً أكثر استقراراً للمكونات المهمة، مما يؤدي إلى جداول تسليم أكثر موثوقية للمشترين الدوليين.
التنقل في واقع التوريد الجديد يتطلب الحجم الهائل للنماذج الجديدة والتحول السريع نحو تحقيق الصادرات من المشترين الدوليين تكييف استراتيجيات التوريد الخاصة بهم. يتم استبدال النهج التقليدي المتمثل في طلب نموذج واحد للاستيراد طويل المدى بنموذج توريد أكثر مرونة وتنوعًا. علاوة على ذلك، أصبح الامتثال للمعايير البيئية والاجتماعية والحوكمة (ESG) عاملاً غير قابل للتفاوض في تجارة السيارات العالمية. مع وجود أطر عمل مثل آلية تعديل الحدود الكربونية (CBAM) التابعة للاتحاد الأوروبي تؤثر على المعايير العالمية، حتى الأسواق الناشئة تبدأ في إعطاء الأولوية للمركبات ذات الإدارة القابلة للتحقق من البصمة الكربونية وسلاسل التوريد المستدامة. تستجيب الشركات المصنعة الصينية من خلال دمج التصنيع الأخضر وتتبع الكربون طوال دورة الحياة الكاملة في عروض التصدير الخاصة بها.
الخلاصة: الاستفادة من التحول الهيكلي يشكل عام 2026 نقطة تحول حاسمة حيث تقوم صناعة السيارات في الصين بالعولمة بدافع الضرورة والفرصة على حد سواء. ويخلق مزيج من 650 طرازاً جديداً، وسوق محلية متقلصة، وزيادة بنسبة 68.7% في الصادرات الشهرية سوقاً للمشترين للتجار الدوليين. بالنسبة لمشتري B2B في الأسواق الناشئة، يكمن مفتاح النجاح في المرونة. من خلال الشراكة مع منصات التجارة الأجنبية للسيارات الراسخة التي يمكنها التعامل مع تعقيدات اللوجستيات العالمية والامتثال والمجموعة الواسعة من مخزون المركبات الجديدة والمستعملة، يمكن للمستوردين تأمين أفضل مزايا التوريد الممكنة. مستقبل تجارة السيارات العالمية يخص أولئك الذين يمكنهم الاستفادة بشكل فعال من هذه الموجة الهائلة من القدرة التصنيعية والابتكار التكنولوجي الصيني.


