

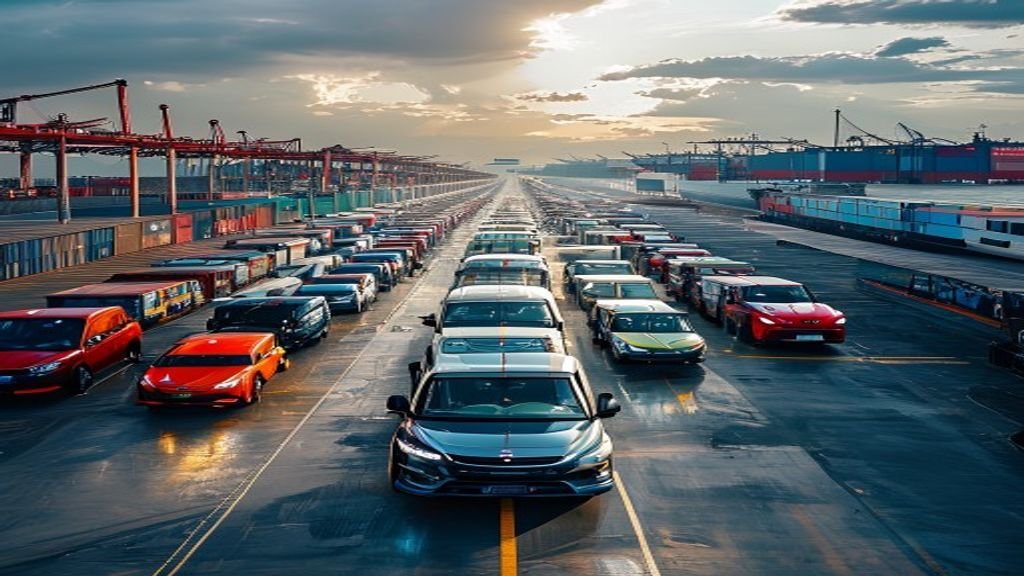
إنجاز H1 لعام 2026: حجم الصادرات يحطم الأرقام القياسية شكل النصف الأول من عام 2026 نقطة تحول تاريخية في المشهد التجاري العالمي للسيارات. وفقاً للبيانات الصادرة عن جمعية صانعي السيارات الصينية (CAAM)، وصلت صادرات الصين من السيارات إلى 1.037 مليون وحدة مذهلة في يونيو 2026، مما يمثل المرة الأولى في التاريخ التي تتجاوز فيها الصادرات الشهرية عتبة المليون وحدة. وهذا يمثل زيادة هائلة قدرها 75.1% على أساس سنوي وزيادة قدرها 11.6% شهرياً. في النصف الأول من العام، وصلت إجمالي صادرات السيارات إلى 5.096 مليون وحدة، مما يعكس نموًا قويًا بنسبة 65.3% على أساس سنوي. وقد عوض أداء الصادرات المتفجر هذا بشكل فعال عن السوق المحلية الصعبة، حيث بلغ إجمالي مبيعات H1 15.02 مليون وحدة، بانخفاض بنسبة 4.1% على أساس سنوي. بالنسبة للمشترين والتجار والمستوردين الدوليين، تؤكد هذه البيانات على حقيقة حاسمة: أن القدرة التصنيعية الصينية تتحول بشكل متزايد نحو الأسواق العالمية، مما يخلق فرص توريد غير مسبوقة.
الاختلاف الكبير: الطلب المحلي على السيارات الكهربائية مقابل الطلب الأجنبي على PHEV أحد أهم الاتجاهات التي تشكل سوق التصدير هو التباين الواضح في تفضيلات القطارات الكهربائية بين المشترين المحليين والدوليين. بينما يستمر السوق المحلي في تفضيل المركبات الكهربائية التي تعمل بالبطارية (BEVs)، تظهر الأسواق الخارجية شهية لا تشبع للمركبات الكهربائية الهجينة القابلة للتوصيل (PHEVs). تسلط البيانات الصادرة عن جمعية سيارات الركاب الصينية (CPCA) الضوء على هذا التحول الهيكلي. في السوق المحلية خلال فترة H1 2026، وصلت مبيعات BEV إلى 4.987 مليون وحدة (زيادة بنسبة 13% على أساس سنوي)، بينما انخفضت مبيعات PHEV إلى 2.457 مليون وحدة (انخفاض بنسبة 2.5%). وعلى العكس من ذلك، فإن قصة التصدير مختلفة تمامًا:
صادرات BEV في يونيو: 309,000 وحدة (ارتفاع 1.4 مرة على أساس سنوي). تصديرات PHEV في يونيو: 214,000 وحدة (ارتفعت 1.9 مرة على أساس سنوي). صادرات H1 BEV: 1.433 مليون وحدة (ارتفاع 1.1 مرة على أساس سنوي). صادرات H1 PHEV: 922,000 وحدة (ارتفاع 1.4 مرة على أساس سنوي).
بالنسبة لتجار B2B المستهدفين للمناطق ذات البنية التحتية للشحن المتطورة - مثل أجزاء من أفريقيا والشرق الأوسط وأمريكا اللاتينية وجنوب شرق آسيا - توفر PHEV الجسر المثالي. إنها توفر تجربة القيادة الكهربائية للمناورات الحضرية مع القضاء على قلق النطاق للسفر لمسافات طويلة. تبلغ وكالات التوريد حاليا عن الطلب الهائل في الخارج على PHEV الصينية، حيث يسعى المستهلكون الأفراد والتجار بنشاط إلى قنوات الشراء المباشرة.
H2 2026 Outlook: التحولات الهيكلية ومسار 10 ملايين وحدة مع انتقالنا إلى النصف الثاني من عام 2026، يتوقع محللو الصناعة استمرار هذا النمو القائم على الصادرات، وإن كان مع تحسينات هيكلية. وفقا للتوقعات الاستراتيجية من Gast Auto، من المتوقع أن يخترق إجمالي صادرات تجارة السيارات السنوية علامة 10.2 مليون وحدة، مع الحفاظ على معدل نمو سنوي يزيد عن 40%. ومع ذلك، فإن تركيب هذه الصادرات سيتغير. يتنبأ غاست بأن صادرات مركبة الطاقة الجديدة (NEV) ستتجاوز مركبات محرك الاحتراق الداخلي (ICE)، مسؤولة عن أكثر من 50% من إجمالي حجم الصادرات في النصف الثاني من العام. وهذا مدفوع بالتحسين المستمر للبنية التحتية للشحن في الأسواق الناشئة والسياسات الضريبية المواتية في مناطق مثل جنوب شرق آسيا وأوروبا. في هذه الأثناء، تواجه صادرات المركبات التي تعمل بالوقود التقليدية رياحاً معاكسة. ومن المتوقع أن تحد التعديلات في السياسات الضريبية وقواعد تسجيل نقاط التوطين في الأسواق الرئيسية مثل روسيا وأوروبا من حجم صادرات ICE. ونتيجة لذلك، فإن نموذج نمو الصادرات يتحول من التوسع الواسع النطاق إلى مرحلة نمو عالية الهيكلية، تعتمد بشكل كبير على صناديق الاستثمار الجديد (NEVs) وطلب الأسواق الناشئة.
إعادة الهيكلة العالمية: ما تعنيه للموارد الدولية بينما يعمل محرك التصدير الصيني بشكل حار، فإن صناعة السيارات العالمية الأوسع تكافح مع ضغوط التكاليف الشديدة وإعادة الهيكلة. تشير نظرة مورنينجستار العالمية للسيارات H2 2026 إلى أن مبيعات المركبات الخفيفة العالمية تبقى منخفضة بأكثر من 4% على أساس سنوي حتى مايو 2026. يسرع مصنعو المعدات الأصلية (OEMs) في جميع أنحاء العالم مبادرات إعادة الهيكلة، مع التركيز على خفض التكاليف وتوطين الإنتاج وتبسيط السعة. تواجه شركات تصنيع السيارات الأصلية الأوروبية واليابانية على وجه الخصوص ضغوطًا كبيرة على الأرباح والتحديات التنافسية. تظل اتجاهات التصنيف الائتماني في القطاع سلبية بشكل أساسي. بالنسبة للمستوردين العالميين للسيارات، تقدم هذه البيئة الاقتصادية الكلية كلا من المخاطر والفرص. من ناحية، فإن استراتيجيات التسعير العدوانية والتكرار السريع للعلامات التجارية الصينية يجبران شركات السيارات القديمة على التكيف، مما يؤدي على الأرجح إلى تسعير أكثر تنافسية في قطاعات السيارات المستعملة والجديدة. من ناحية أخرى، تتطلب الشكوك الجيوسياسية والطلب الإقليمي غير المتساوي من التجار تنويع محافظهم الاستهلاكية والبقاء مرنين في التنقل في مشاهد التعريفة المتغيرة.
دليل إستراتيجي لتوريد السيارات للتجار العالميين للاستفادة من هذه الاتجاهات في H2 لعام 2026، يجب على المشترين الدوليين والشركات التجارية التفكير في التعديلات الاستراتيجية التالية:
إعطاء الأولوية لتوريد PHEV للأسواق الناشئة: مع نمو صادرات PHEV الذي يتفوق على BEV، قم بتأمين سلاسل التوريد لPHEV الصينية عالية الجودة. هذه المركبات جذابة للغاية في المناطق التي لا تزال فيها شبكات الشحن العامة ناضجة. الاستفادة من هيمنة NEV: نظرا لأنه من المتوقع أن تتجاوز صادرات NEV 50% من حجم الصادرات الصينية، تأكد من تحسين شراكات المخزون واللوجستيات الخاصة بك للسيارات الهجينة الكهربائية والمتصلة بالبطارية، بما في ذلك ترتيبات الشحن المتخصصة من Ro-Ro والحاويات. مراقبة التغيرات الجمركية والسياسية: مع تضيق البيئات التجارية في مناطق مثل البرازيل والاتحاد الأوروبي، ابق على اطلاع بشأن لوائح الاستيراد المحلية والشهادات الخضراء والتعديلات الجمركية لضمان الامتثال والحفاظ على هوامش الربح. إعادة هيكلة الجهات المصنعة للمعدات الأصلية (OEM): مع إعادة هيكلة شركات السيارات القديمة وتحسين محافظها، قد تقدم الأسواق الثانوية للسيارات المستعملة ونماذج سيارات جديدة محددة فرصًا مربحة للموازنة للمتداولين ذوي الصلات الجيدة.
يعد النصف الثاني من عام 2026 بأنه فترة محورية لتجارة السيارات العالمية. من خلال فهم التغييرات الهيكلية العميقة في تفضيلات خطوط الطاقة وديناميكيات التصنيع العالمية، يمكن لمشتري B2B وضع أنفسهم لالتقاط أقصى قيمة في هذا السوق المتطور بسرعة.


